
Stawka 0% VAT w transakcjach międzynarodowych
Stawka 0% VAT w transakcjach międzynarodowych
Uczestnicy dowiedzą się, kiedy możliwe jest zastosowanie stawki 0% przy wewnątrzwspólnotowej dostawie towarów i eksporcie, jakie dokumenty są niezbędne do jej zastosowania oraz na co zwrócić uwagę w świetle przepisów unijnych i planowanych zmian legislacyjnych.
W trakcie szkolenia omówione zostaną również zasady rozliczania importu usług, mechanizmu reverse charge, transportu międzynarodowego i wewnątrzwspólnotowego, usług pomocniczych oraz transakcji łańcuchowych. Całość uzupełnią praktyczne przykłady i case study, które pomogą przełożyć przepisy na codzienną praktykę.
Program szkolenia
Moduł I. Wewnątrzwspólnotowa dostawa towarów
🔹Warunki zastosowania stawki 0% przy WDT
🔹Wymogi dokumentacyjne – przepisy unijne
Moduł II. Eksport towarów
🔹Eksport pośredni i bezpośredni
🔹Stawka 0% w eksporcie – planowana nowelizacja
Moduł III. Import usług
🔹Reverse charge
🔹Kiedy transakcja nie podlega opodatkowaniu VAT w Polsce
Moduł IV. Transport międzynarodowy
🔹Transport międzynarodowy a wewnątrzwspólnotowy
🔹Usługi pomocnicze
Moduł V. Transakcje łańcuchowe
🔹Ile razy można zastosować stawkę 0%?
Moduł VI. Case study i pytania
1. Wstęp do transakcji łańcuchowych
2. Reguły INCOTERMS i ich znaczenie dla opodatkowania VAT transakcji łańcuchowych
a. reguły INCOTERMS 2020 oraz 2010,
b. moment dokonania dostawy towarów a odpowiednie reguły INCOTERMS,
c. analiza poszczególnych reguł INCOTERMS 2020,
d. najczęściej popełniane błędy przy stosowaniu INCOTERMS.
3. Określanie miejsca dostawy towarów na gruncie podatku VAT
a. znaczenie warunków dostaw do określenia miejsca dostaw towarów,
b. miejsce dostawy towarów transportowanych,
c. miejsce dostawy w przypadku dostaw połączonych z montażem.
4. Opodatkowanie podatkiem VAT transakcji łańcuchowej
a. identyfikacja transakcji łańcuchowej zgodnie z przepisami VAT,
b. podmioty uczestniczące w transakcji łańcuchowej,
c. wpływ warunków transportowych na miejsce dostawy towarów w przypadku transakcji łańcuchowej, pojęcie organizatora transportu
d. ustalanie dostawy „ruchomej” oraz dostaw „nieruchomych” w celu określenia miejsca i sposobu ich opodatkowania na przykładach:
🔹transakcje łańcuchowe w ramach eksportu towarów,
🔹transakcje łańcuchowe w ramach transakcji wewnątrzwspólnotowych,
🔹transakcje łańcuchowe związane z importem towarów,
e. obowiązki ciążące na poszczególnych uczestnikach transakcji łańcuchowej,
f. transakcje łańcuchowe a dokumentacja podatkowa.
5. Transakcje trójstronne uproszczone
a. transakcja trójstronna uproszczona jako szczególny rodzaj transakcji łańcuchowej,
b. warunki zastosowania unijnego uproszczenia w transakcji trójstronnej:
c. określenie miejsce dostawy towarów oraz sposobu opodatkowania w przypadku transakcji trójstronnej,
d. podmiot polski jako pierwszy w łańcuchu dostaw,
e. podmiot polski jako drugi w łańcuchu dostaw,
f. podmiot polski jako trzeci w łańcuchu dostaw,
g. formalne, obowiązkowe elementy faktury w przypadku transakcji trójstronnej uproszczonej – orzecznictwo.
6. Wykazywanie transakcji łańcuchowej, a w szczególności trójstronnej uproszczonej w JPK_V7 oraz w informacji VAT-UE
a. pola w deklaracji VAT-7 oraz oznaczenia w ewidencji VAT, które należy wypełnić i zastosować w przypadku transakcji trójstronnych uproszczonych,
b. pola podlegające wypełnieniu w przypadku informacji podsumowującej,
c. termin właściwy dla wykazania transakcji trójstronnej uproszczonej w deklaracji VAT oraz informacji podsumowującej,
d. terminy właściwe dla wykazania transakcji łańcuchowej w deklaracji VAT oraz informacji podsumowującej,
e. uchybienia formalne w fakturze oraz informacji VAT-UE a możliwość zastosowania uproszczenia – rygorystyczne stanowisko organów podatkowych a orzecznictwo TSUE.
Szkolenie: online
Termin:
23.09.2026
Godziny:
10:00 – 13:00
Cena:
390 zł netto (+ 23% VAT) / os.
Dodatkowe informacje:
› wydarzenie realizowane na żywo
› aktualności, zmiany, praktyczne podejście
› dostęp do nagrania po zakończeniu szkolenia
› certyfikat
Zapisz się na szkolenie w wygodnej
dla Ciebie formie:
Masz pytania odnośnie szkolenia?
Zadzwoń lub napisz nam wiadomość
Opinie uczestników
Główny Księgowy, Prime Project Sp. z o. o.
Ekspert ds. cen transferowych, Wienerberger i Semmelrock
Główna księgowa, NOVO S. A.
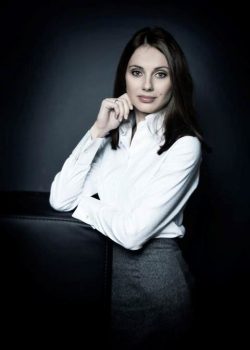
Agata Kwaśny
Doradczyni podatkowa, ekspert z ponad 15-letnim doświadczeniem w zakresie podatków.
Swoją karierę rozpoczęła w organach skarbowych, obecnie prowadzi własną kancelarię doradztwa podatkowego oraz pełni funkcję koordynatora rozliczeń podatkowych jednej z największych grup kapitałowych w branży spożywczej w Polsce.
Specjalizuje się w zagadnieniach opodatkowania międzynarodowego, w szczególności w obszarze podatku VAT oraz podatku u źródła (WHT). Szkoli również z wybranych zagadnień CIT, ordynacji podatkowej oraz podatków i opłat lokalnych.
